
De QR-explosie in India
Iemand stuurde me een kort NBC News-item uit 2023 dat indruk maakte: QR codes boom in India. Tweeënhalve minuut over eetkraampjes en kleine verkopers, en hoe een QR-code de manier waarop zij geld aannemen veranderd heeft. Geen terminal, geen kaartlezer, geen contract met een betaaldienstverlener. Een geprinte code bij de kraam, de klant scant hem met zijn eigen telefoon, en het geld komt op de eigen rekening van de verkoper binnen.
Dat is onze kassa, drie jaar eerder, op een schaal waar Europa niet in de buurt komt.
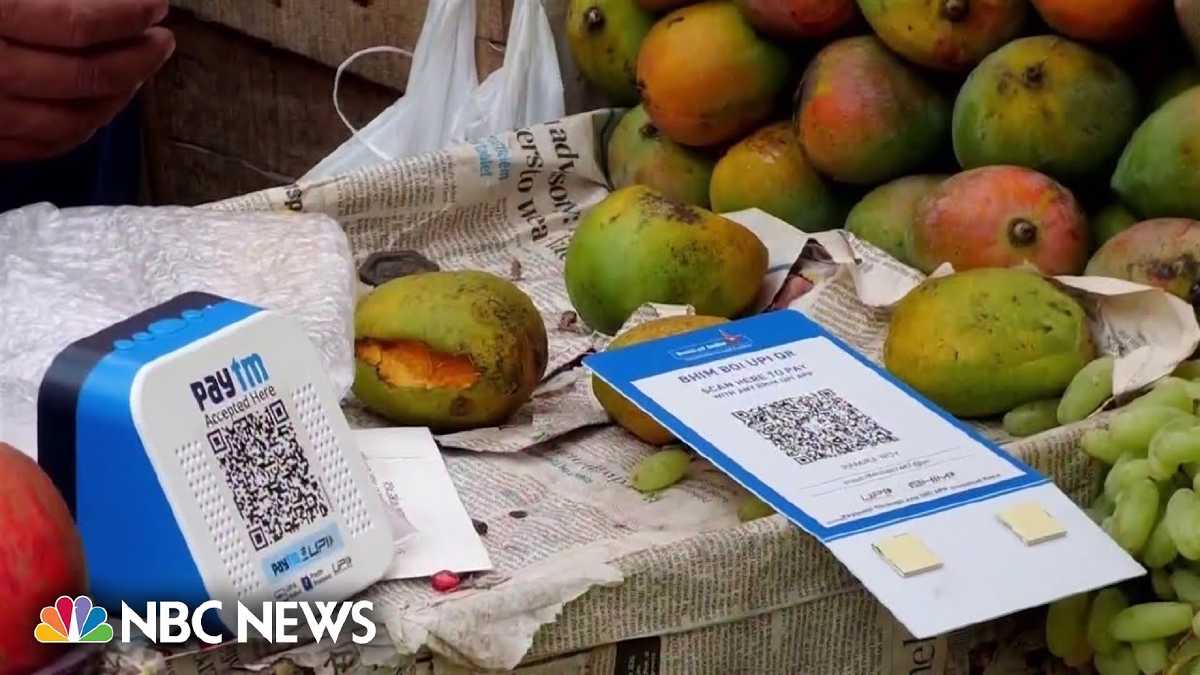 Een fruitkraam in India: een geprinte UPI QR-code naast de mango’s, geen kaartlezer te bekennen (beeld uit het NBC News-item)
Mensen scannen dus wél
Ik schreef vorige maand over Zahlo, die 30.000 euro met EPC QR-codes omzette in Duitsland en merkten dat hun kopers er een hekel aan hadden. Scannen, controleren, bevestigen: vier stappen waar het tappen van een pasje er één is.
Maar India laat het tegenovergestelde zien, in het groot. UPI, het Indiase equivalent van een QR-betaling van rekening naar rekening, verwerkt inmiddels ruim 22 miljard transacties per maand, verdeeld over meer dan 65 miljoen verkopers. Ongeveer twee derde daarvan gaat van persoon naar winkelier, en het overgrote deel van die betalingen is piepklein: het equivalent van een paar euro, op een markt, voor een kop thee.
Het bezwaar is dus niet dat scannen te veel werk is. Honderden miljoenen mensen doen het tientallen keren per maand, voor bedragen waarvoor een Europeaan zijn pasje niet eens tevoorschijn haalt. Het bezwaar is dat scannen ongewoon is. Dat zijn twee heel verschillende problemen, en maar één ervan is blijvend. Payconiq in België en Vipps in Scandinavië lieten dat ons al op kleinere schaal (en dichter bij huis) zien.
En dan komen de heffingen
Nu het deel van het verhaal dat nog niet in het item van 2023 zat.
Vanaf 15 oktober 2026 gaat India winkeliers laten betalen voor UPI-betalingen. De NPCI heeft een merchant discount rate vastgesteld van 0,4% op betalingen aan winkeliers boven de 2.000 roepie, met een vast bedrag van 5 roepie voor sommige categorieën zoals brandstof, telecom en verzekeringen, en een maximum van 300 roepie op de grootste betalingen. Betalingen tot 2.000 roepie blijven gratis, en de NPCI wijst erop dat dat zo’n 96% van alle winkelbetalingen dekt.
Als beleid valt er veel voor te zeggen. Het netwerk kost iemand geld, de kosten landen vooral bij grote ketens, en het kraampje op de hoek merkt er niets van. Maar kijk eens hoe die 0,4% verdeeld wordt: 40% naar de bank van de klant, 30% naar de acquirer van de winkelier, 20% naar de UPI-app, en de rest naar de bankpartner van die app.
Waarom de EPC QR niet die kant zal gaan
De EPC QR achter onze kassa is geen netwerk en niemand is er eigenaar van. Het is een doodgewone SEPA-overboeking van de ene bankrekening naar de andere, en de QR-code is niets meer dan een manier om het IBAN en het bedrag zonder typefouten in te voeren. Er is geen acquirer. Er zit geen app tussen. Er is geen beheerder die volgend jaar een tarievenlijst kan publiceren.
Niet omdat wij nobeler zijn dan de NPCI, maar simpelweg omdat de keten leeg is. Er is niemand om de 40/30/20 procent tussen te verdelen.
Wat ik hiervan leer
- Het gedrag is aan te leren, en India bewijst dat op een schaal van honderden miljoenen mensen.
- De hardwarevraag is belangrijk: voor de kleinste ondernemers zijn terminalkosten een barriere.
- Nul commissie houdt alleen stand als er geen tussenpersoon is. Dat moet een eigenschap van het ontwerp zijn, geen belofte in een marketingtekst.
India heeft er tien jaar over gedaan om een miljard mensen te leren scannen. Dat deel kunnen wij overslaan: elke Europese bank verstuurt en ontvangt al SEPA-overboekingen. Het enige dat ontbreekt is de gewoonte. Je kunt vandaag nog beginnen.
